

いま手に持っているスマートフォン、机の上のペン、冷蔵庫のボタン、歯ブラシの柄。これらのプラスチック部品には、共通点がひとつある。どれも「金型」という装置から生まれている、ということだ。
金型とは溶けたプラスチックを高圧で流し込み、同じ形を何百万個も量産するための鋳型である。この金型を1点作るのに、安くても数十万円、本格的な量産仕様になれば数千万円かかる。もし同じ部品が1個だけ欲しいなら、3Dプリンターで3000円も出せば手に入る。単価差、およそ1000倍。
ところが、10万個作るとなれば答えは一瞬で逆転する。金型なら1個あたり数十円に落ちるのに対し、3Dプリンターは1個3000円のままだ。この「量産のクロスオーバー」という冷徹な算数こそが、金型を今も権力の側に押し上げ続けてきた張本人である。
ここ10年、あらゆる製造技術は個人の手に降りてきた。プリント基板は中国の工場に発注すれば5枚2ドル。CADはブラウザで無料。3Dプリンターは家庭用が10万円台で買える。それでも金型だけは、依然として数十万円から数千万円の壁の向こうに居座り続けている。
人類が「型」を使い始めたのは、いまから6500年以上前。その長い年月のあいだに、石器は量子コンピュータへと姿を変えた。にもかかわらず、金型は古代に溶けた金属を鋳型へ流し込んだときと、本質的に同じ物理の前で立ち止まっている。
この記事は、その理由を技術の歴史から解きほぐしていく試みだ。
人類は最初に、型を作った
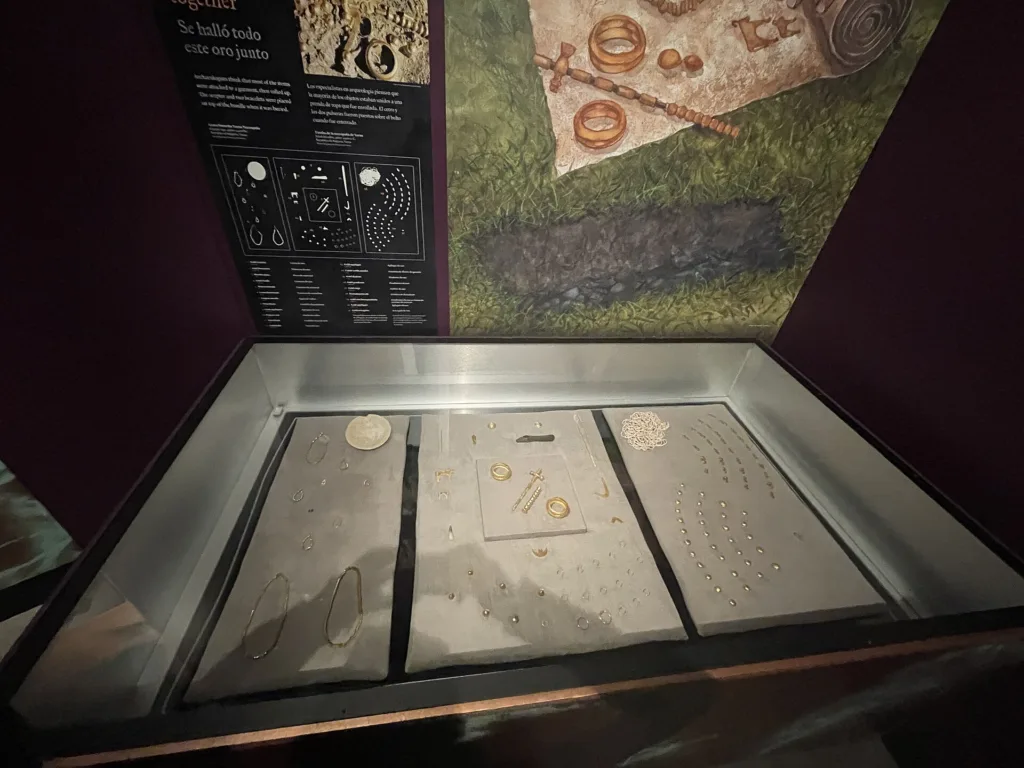
いまから約6500年前、現在のブルガリア、黒海沿岸のヴァルナで、誰かが蝋で小さな装身具の原型を彫った。それを粘土で包んで焼く。溶けた蝋が流れ出る。残った空洞に、溶かした金を流し込む。冷めたら粘土を割って、金の装身具を取り出す。
この技法を「失蝋法(ロストワックス法)」と呼ぶ。1972年に発見されたヴァルナ・ネクロポリスの埋葬品群からは、この手法で作られた金製品が出土している。紀元前4550年から4450年頃の年代が同定されており、現存する失蝋法による金製品としては最古級のものだ。
ここで強調しておきたいのは、失蝋法が古代の技術ではない、ということだ。
あなたがもし虫歯を治して金属のクラウン(被せ物)を入れたことがあれば、それはほぼ確実に失蝋法で作られている。歯科技工士は、歯の型から起こした蝋模型を使って、あなた専用のクラウンを鋳造する。
ボーイング777やエアバスA350の旅客機エンジンの内部で、時速900kmの飛行を支えるジェットエンジンのタービンブレード(高温・高圧にさらされるニッケル基合金製の翼)も、失蝋法(投資鋳造)で作られている。金属粉を積み上げる3Dプリントや、削り出す機械加工では、あの中空の冷却流路をもつ複雑な形状は再現できない。6500年前のヴァルナの工人と、現代の航空機エンジニアが、本質的に同じ原理を使っているのだ。
ジュエリー制作の現場でも、失蝋法は今も現役だ。デジタル化された現代では、ワックスの原型をCADで設計して3Dプリンターで出力し、それを従来どおり鋳込む——という「古代と最新のハイブリッド」も一般化している。
型を作る技術は、人類の歴史で最も長く連続して使われてきた技術のひとつである。いったん成立した金型の原理は、消えなかった。そして、容易には民主化もされなかった。
型のアイデアは各地にあった
失蝋法以前にも、もっと単純な形で「型」のアイデアは各地にあった。メソポタミアでは紀元前4千年紀後半から、石を彫った「開放型」で銅器を作っていた。片面が平らになるという制約はあったが、同じ道具を何本でも複製できた。やがて紀元前3000年頃に青銅器文化が始まると、型は二つの部分に分けて合わせる「分割型」へと進化する。
失蝋法は、紀元前2千年紀前半に地中海世界へ広まり、大型の青銅彫像にも使われるようになった。
メトロポリタン美術館の近東美術部門は、古代の透かし彫り青銅器の工程をこう説明している。「蝋模型を粘土で覆って焼き、蝋を流し出し、空洞に金属を注ぎ、最後に粘土を割る」
ここに金型の民主化を阻む最初の制約が現れている。製品を取り出すために、型そのものを壊さなくてはならないという事実だ。
殷の青銅器と分割鋳型
中国では、失蝋法とは別の道が選ばれた。
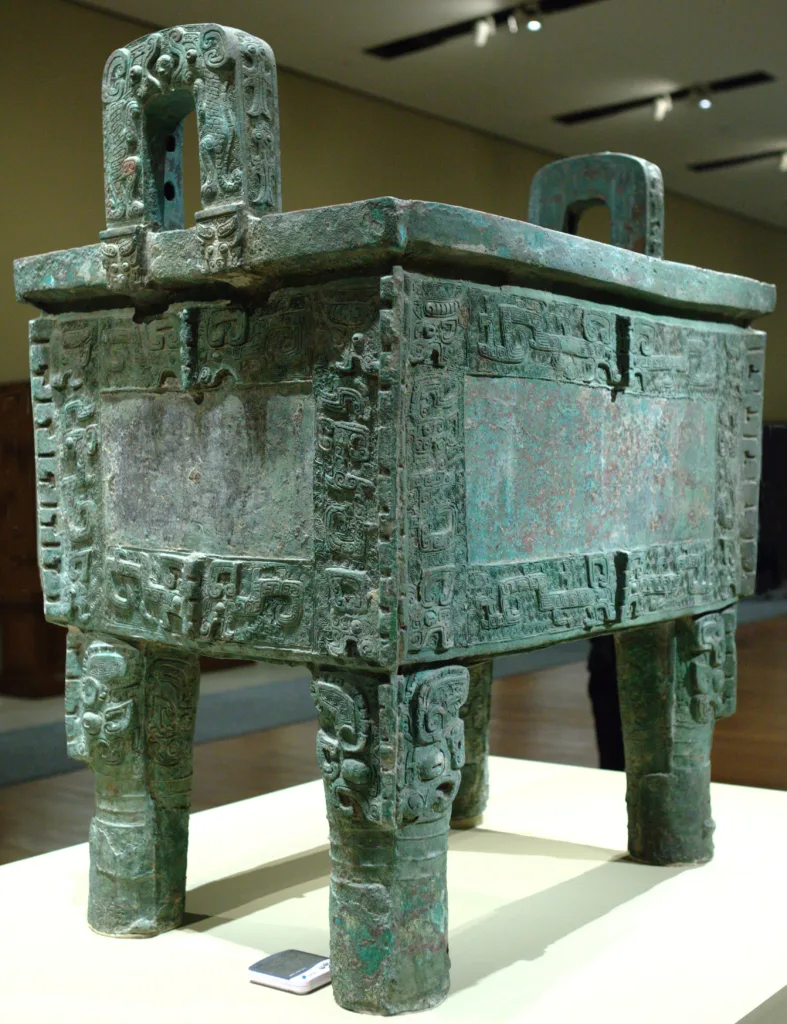
紀元前1300年から紀元前1046年頃、殷王朝の首都があった河南省安陽。この地に建てられた工房では、粘土を複数に切り分けた「陶范(とうはん)」と呼ばれる鋳型が使われていた。
工程は複雑だ。まず粘土で器の内側を表す芯を作る。その周りに外形のモデルを作る。さらに外側を粘土で覆い、乾かしてから切り分ける。モデルを外し、外側の型を芯の周りに組み直し、金属スペーサーで空洞を保ち、そこへ溶けた青銅を流し込む。脚や取っ手は別で鋳造し、後から本体に接合することもあった。
2025年に発表された殷墟の鋳型破片の分析研究では、当時の工人たちが用途に応じて4種類の粘土ペーストを使い分け、外范と内芯を異なる温度で焼成し、組み立て前に予熱していた可能性まで復元されている。
その到達点が、1939年に安陽の武官村で出土した「后母戊鼎(こうぼぼてい)」である。重量832.84kg、高さ133cm、口の長さ110cm、口の幅79cm。現存する古代青銅器として世界最大・最重量の記録を、いまも保持している。銅84.77%、錫11.64%、鉛2.79%の合金。本体と4本の脚は一体で鋳造され、取っ手は別鋳して後から接合された。これを作るには1000kg以上の金属原料、複数の溶解炉、組織的な工人集団の同時動員が必要だったとされる。
紀元前13世紀の時点で、金型はすでに「個人が作れるもの」ではなくなっていた。
活字という超精密の型
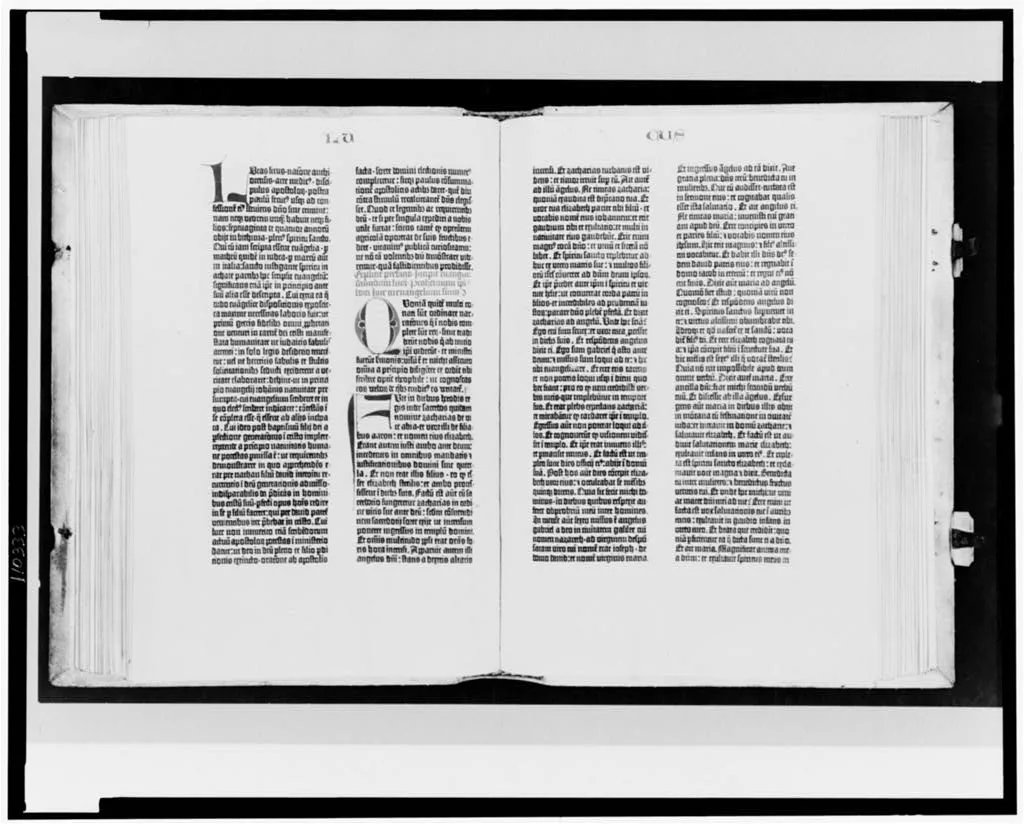
時代は一気に下る。15世紀中頃のドイツ、マインツ。ヨハネス・グーテンベルクが、文字という「超精密な繰り返しパターン」を扱う金属活字の鋳造システムを完成させた。
これは後の金型産業すべての祖型である。工程は三層になっている。
まず、硬い鋼の棒の先端に文字を彫った「父型(パンチ)」を作る。これを軟らかい銅の棒に打ち込むと、正像で凹型の「母型(マトリクス)」ができる。母型を手持ちの鋳造器具にセットし、鉛・錫・アンチモンの合金を流し込むと、同一の活字が何本でも鋳造できた。
ドイツ・LWL野外博物館の資料によれば、この手持ち鋳造器具(ドイツ語でHandgießinstrument)は、グーテンベルクの活字鋳造技術の根幹として、19世紀に至るまで基本構造がほぼ変わらず使われ続けた。
この生産性が、42行聖書の量産を支えた。プリンストン大学デジタルライブラリによれば、最初は40行構成で始まり、途中で42行に増やされ、最終的に紙版と羊皮紙版を合わせて約180部が作られた。1冊は約1282ページにおよぶ。当時、写字生がフルスケールの聖書を1冊書き写すのに1年近くを要していた時代に、グーテンベルクは約3年で180部を生み出したのだ。
ただし、民主化されたのは「印刷物」であって、「活字を鋳造する装置」ではなかった。父型を彫る職人、母型を作る技術、活字合金の配合、鋳造器の操作——これら一式を持てたのは、マインツの工房か、ライセンス契約を結んだ印刷業者だけだった。
1455年のヘルマスパーガー公正証書は、グーテンベルクが出資者ヨハン・フストから2回にわたり計1600ギルダーの融資を受けていたことを記録している。返済をめぐる裁判の結果、グーテンベルクは印刷資材と器具の一部をフストに引き渡すことになった。
情報を民主化する技術そのものは、すでに資本の側にあった。
産業革命が型を量産に変えた
ここから、金型の物語は一気に「量産」へと進む。
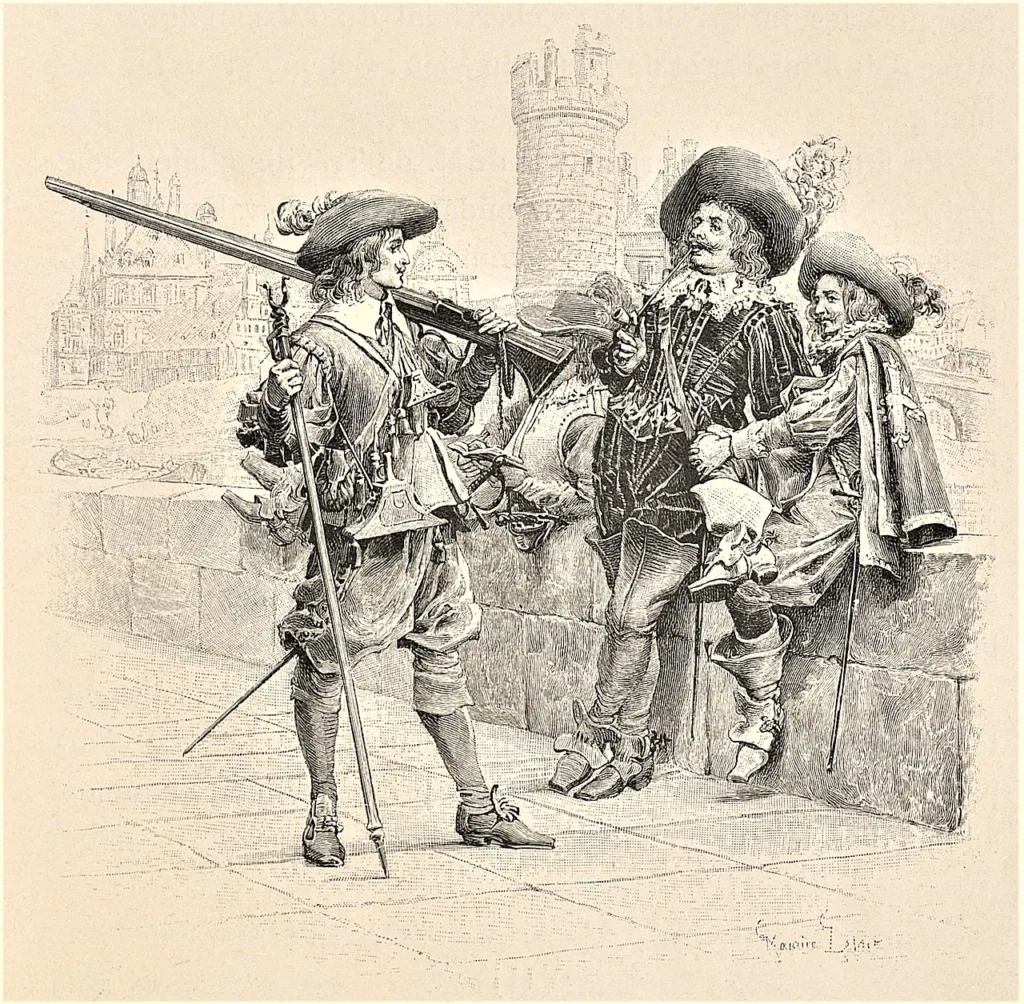
1785年夏、パリ郊外ヴァンセンヌ城の地下牢。フランスの銃工オノレ・ブランは、フランス当局と軍関係者の前に50丁のマスケット銃の機関部を並べた。部品をばらしてシャッフルし、ランダムに取り出して目の前で組み上げてみせた。それまで「同じマスケット銃」と呼ばれていたものでも、職人ごとに微妙に寸法が違い、部品の互換性は存在しなかった。ブランの実演は、その常識を覆すものだった。
この実演の観客のひとりが、当時フランス公使だったトーマス・ジェファーソンである。彼は同年8月30日のジョン・ジェイ国務長官宛て書簡に、こう書いている。マスケットの製法に改良がなされた、部品が完全に同じに作られていて、あるマスケットの部品が他のどの個体にも使える、と。
これが「互換性部品(interchangeable parts)」の初期の実演記録として残っている事例だ。ブランの手法は、専用治具、ゲージ、独特の熱処理工程を組み合わせていた。だが彼は同業の銃工たちには受け入れられず、政府の保護のもと地下牢に工房を構えざるをえなかった。
1丁1丁を仕上げる熟練職人の価値体系と、「どれも同じ部品」という思想は、真正面から衝突した。
ホイットニーの1万丁契約
1798年、米国議会はフランスとの戦争を予期し、民間の銃工に大量発注を出した。エリ・ホイットニーは「28ヶ月以内にマスケット銃1万丁を13万4000ドルで納入する」契約を得る。
契約は、破綻した。最後の1丁が納入されたのは1809年1月、契約からほぼ10年後のことだった。ホイットニーはコネチカット州のミル川沿いに工場を建てるのに時間を取られた。1801年にジョン・アダムズ大統領らの前で披露した互換性部品の実演について、現代の歴史学者は、当時のマスケット銃を分析すると実際には部品の互換性は成立していなかったと指摘している。手仕上げで部品を合わせていたのだ。
真の互換性が成立したのは、民間の工房ではなかった。国営のスプリングフィールド造兵廠とハーパーズフェリー造兵廠である。19世紀前半、ゲージ体系と専用工作機械と品質管理工程が系統的に整備された。1842年式マスケットが、米国軍用銃で「真の互換性を持つ最初の個体」として認識されている。
つまり、この段階で金型と治具の世界は、もう国家プロジェクトの規模でしか成立しなかった。個人の工房では、部品を完全に同じに作ることができなかった。
フォード・モデルTと、巨大化する金型部門
20世紀初頭、自動車はまだ富裕層の贅沢品だった。同時代の競合車を見ると、たとえば1907年のキャデラック・モデルM ツーリングが当時で2000ドルから3000ドル前後、それより上のクラスはさらに高かった。これがどの程度の金額だったかは、1900年前後の米国の労働者の年収と並べてみるとはっきりする。一般労働者600ドル、警察官1000ドル、消防士840から1134ドル、ステノグラファー(速記者)900ドル。労働者にとって、自動車は2年から5年分の年収にあたる買い物だった。
これを変えたのがフォード・モデルTだ。
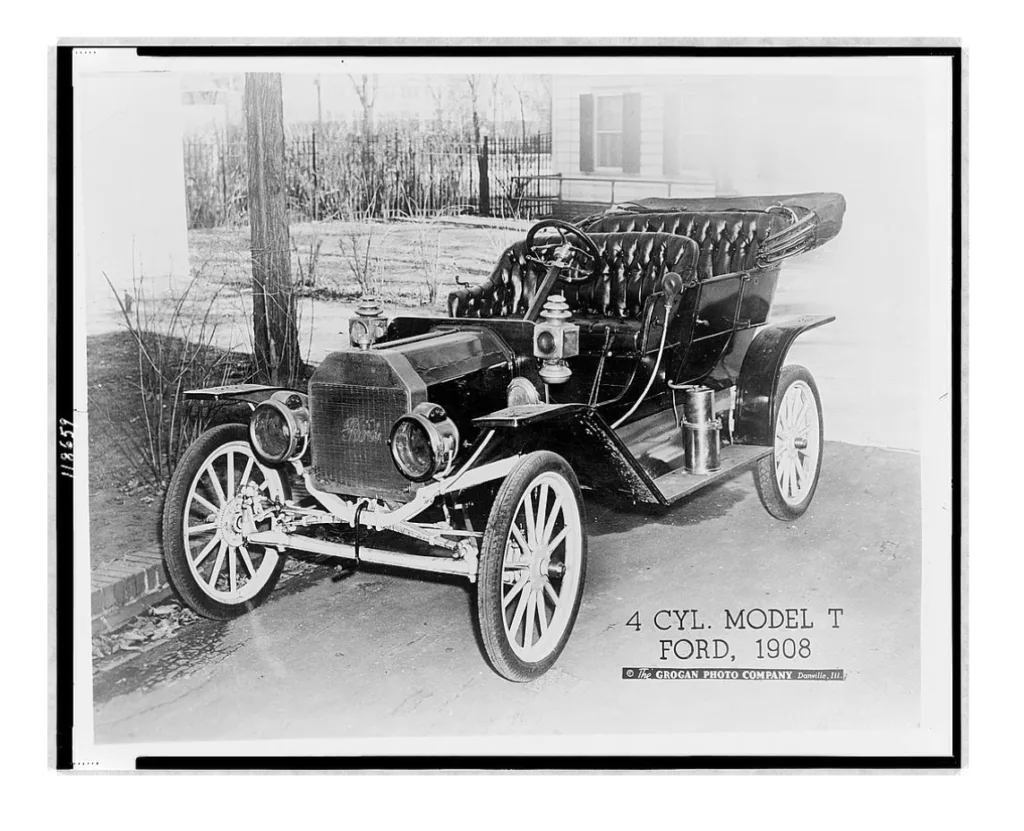
1908年8月12日、最初の1台がデトロイトのピケット・アベニュー工場で組み上がった。2.9Lの直列4気筒エンジン、20馬力、最高時速約68km、農家でも自分で修理できる単純な機構、発売時価格850ドル。同時代のキャデラックの3分の1から半分以下、しかも小型のランナバウト型は825ドル、ツーリング型で850ドルという具体的な値付けで売り出された。
それでも当時の労働者の年収以上であることには違いない。本当にモデルTを「労働者の車」に変えたのは、1913年に導入された移動組立ラインと、その翌年の賃金改革だった。
ヘンリー・フォード博物館によれば、移動組立ラインの導入で1台あたりの組立時間が12時間30分から93分に短縮された。1日分の労働時間で作っていたものが、昼休みより短い時間で作れるようになった計算だ。価格は1924年には290ドルまで落ち、生産終了の1927年までに累計1500万台を超えた。
ここで重要なのは、組立ラインの裏側で「金型」が劇的に巨大化したことだ。ヘンリー・フォードは1917年から、デトロイト郊外のリバー・ルージュ工場の建設を始めた。鉄鉱石が船で港に運ばれてくる片側で、出口からは完成車が出ていく——「素材から完成品まで自社で作る」垂直統合の象徴である。
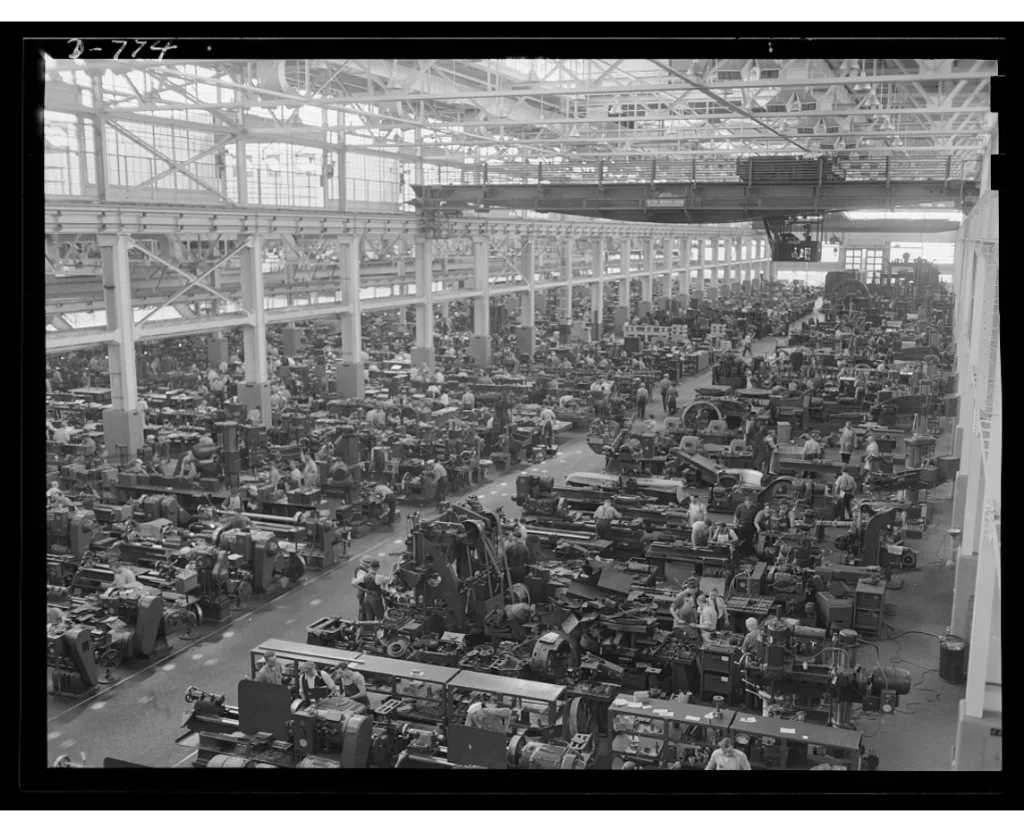
その心臓部が、金型工場だった。米国議会図書館に残る1941年5月の写真記録によれば、リバー・ルージュ工場内の「ツール&ダイ・ビル(金型棟)」は8.5エーカー(約3万4000m2)を占め、4500人の熟練工が働き、300万ドル相当の機械を擁していた。隣接するプレス棟では1930年代後半に4000台以上のプレス機と1万人の労働者が、2000種類以上の部品を打ち出していた。
組立工はベテランである必要が無くなった。だが「金型を設計して作る人間」は、むしろ希少になった。日給5ドルで車を組み立てる工員と、その車のボディを打ち抜く金型を作る職人——ここに賃金と希少性の二分化が生まれた。
20世紀の金型業界を貫いた構造は、このリバー・ルージュ工場で完成した。車は大衆のものになった。だが、金型は大衆のものにはならなかった。
プラスチックが金型を民主の敵にした

20世紀の金型産業の分岐点は、プラスチックの登場だった。
1872年11月19日、米国特許商標庁はI.S.ハイアットとJ.W.ハイアットに特許第133229号を発行した。特許名称は「パイロキシリン(可溶性綿)製造のための工程および装置の改良」。それに先立つ1870年の特許第105338号と合わせ、ハイアット兄弟はプラスチックの一種であるセルロイドを「型」で成形する技術の原型を確立した。これが射出成形機の起源とされている。
セルロイドは歯科用義歯板として製品化され、その後は櫛、シャツの襟、玩具へと用途を広げていく。米プラスチック殿堂によれば、J.W.ハイアットは生涯で200以上の特許を取得した。
この射出成形機の基本構造は、その後70年間ほぼ変わらなかった。
材料の革命は、英国で起きた。
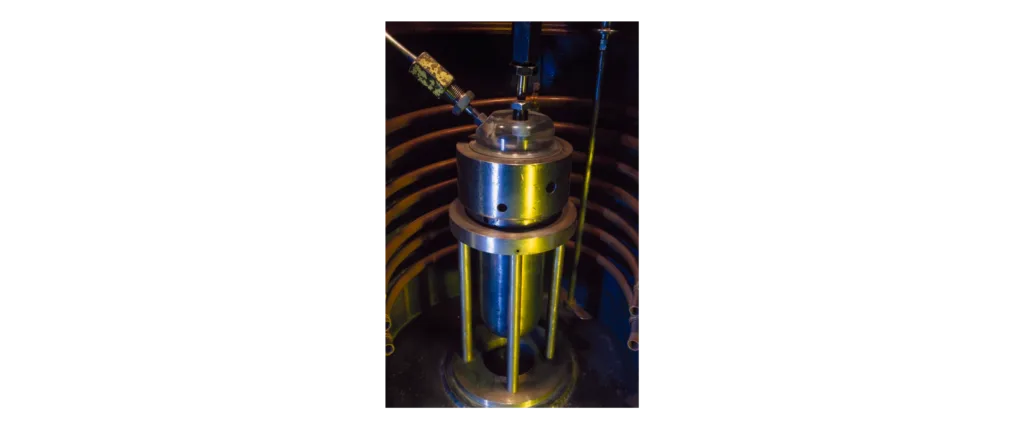
1933年3月24日金曜日、イングランド北西部チェシャー州ウィニントンの帝国化学工業(ICI)の研究所。化学者のエリック・フォーセットとレジナルド・ギブソンは、エチレンとベンズアルデヒドを高温・高圧(約170℃、1700から1900気圧)で反応させる実験を仕掛け、装置を週末のあいだ放置した。月曜朝、反応容器のなかに「ろう状の白い固体」が発見された。
ポリエチレンの誕生である。英国サイエンス・ミュージアム・グループには、このときの反応装置が現在も保存されている。
反応は当初再現が難しく、1935年12月20日に別の化学者マイケル・ペリンが再現可能な合成法を完成させた。1939年にICIは量産工場を稼働させる。しかし第二次大戦中、ポリエチレンはレーダー用同軸ケーブルの絶縁材として軍事機密扱いとなり、民生市場に出るのは戦後まで待たなければならなかった。
もうひとつの主役は、ナイロンだ。
1935年、米DuPontのウォレス・キャロザースらが、世界初の完全合成繊維「ナイロン6,6」を合成した。アメリカ化学会(ACS)は、デラウェア州シーフォードのデュポン工場跡地を国定化学史跡として記録している。その銘板には、1939年12月15日にこの場所でナイロンの商業生産が始まったと記されている。
販売の熱狂は異様だった。1939年10月24日、ウィルミントンの百貨店で4000足が試験販売され、3時間で売り切れた。そして1940年5月15日、通称「ナイロン・デー」。約400万足のナイロンストッキングが全米の百貨店に並び、1足1.15ドル前後で、4日以内に完売した。デュポンは初年度だけで約6400万足を販売したとされる。
材料が揃った。残るは装置の進化だった。
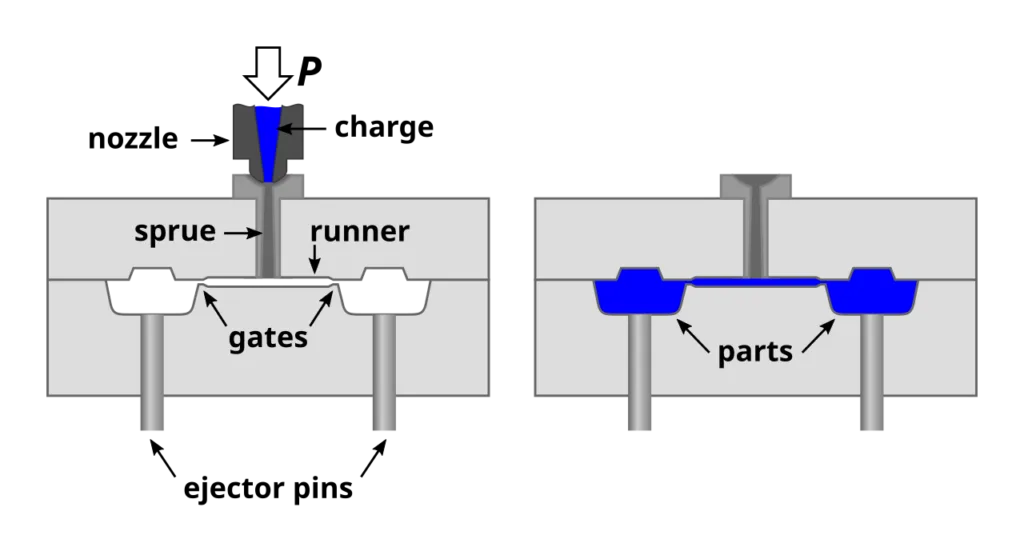
1946年、ジェームズ・ワトソン・ヘンドリーがスクリュー式射出成形機の最初の実用化に貢献した。米プラスチック殿堂によれば、Hendryは生涯で80以上の特許を取得した、プラスチック加工技術の最も多作な発明家のひとりである。プランジャー式とは違い、回転するスクリューが材料を溶融・混合しながら計量し、そのまま金型へ射出する。射出速度と充填品質の制御は、飛躍的に向上した。業界資料によれば、現在の射出成形機の約95%がスクリュー式を採用している。
ポリプロピレン、ABS、ポリカーボネート——プラスチックは次々に商業化され、家庭に入り、産業に入った。
「金型の経済」が成立する瞬間
ここで、金型は民主化に対する決定的な壁を手に入れる。
戦後の米国工場で、本格的な量産用スチール金型は1万ドルから数十万ドル規模を要するようになった。1979年にはプラスチックの生産量が鉄鋼を上回り、1990年代以降にはアルミ金型が低コスト品として普及した。だがそれでも「型を1点作る」コストはゼロにはならなかった。
射出成形の経済は、二つの数字で決まる。ひとつは金型の初期投資。もうひとつは量産時の部品1個あたりの単価だ。本格的な量産用金型は、数千ドルから10万ドル以上に達する。一方、量産時の部品単価は1個あたり数ドル以下にまで下がる。
つまり、プラスチック製品を「普及」させるためには、大量の需要をまず前提にしないと、そもそも始まらない仕組みになった。10万個売れる見込みがあれば金型1点に数百万円投資する価値がある。だが100個しか売れないなら、射出成形は最初から選択肢に入らない。これが20世紀の量産製造業の根本構造になった。
セルロイドを超え、ナイロンを超え、ポリエチレンを超えても、型を作る工程そのものは、精密機械加工と熟練工の世界にとどまり続けた。プラスチック製品は人々の暮らしに入ってきたが、金型は入ってこなかった。民主化はプラスチックの側にだけ起きた。
中国が金型を安くした、それでも置き換えは進まなかった
広東省東莞、金型クラスターの形成
2000年代以降、世界の金型製造の重心は東アジアへ移った。特に珠江デルタ(深圳、東莞、広州を含む広東省)に、プラスチック射出成形金型のクラスターが集中した。
市場調査会社Market Data Forecastの2025年レポートによれば、東莞は中国模具工業協会から「Mold Capital of the World(世界の金型首都)」と称されるほどの集積地で、1500社を超える金型企業がひしめいている。長安、長平、樟木頭、黄江など複数の鎮が、生産ライン用および機械用の金型、プラスチック成形の集積地として機能してきた。改革開放以降、東莞は外資を呼び込んで世界の工場の一翼となり、歴史的には二桁成長の年も記録した。
数字で見る、世界最大の構造
中国模具工業協会(CDMIA)は1984年10月に設立され、全国で約1500の会員企業を擁する業界団体だ。
業界の状況をひとつの数字で示すと、業界誌Scientific Moldsの分析によれば、2022年の中国の金型市場規模は約3468億元(前年比12.6%増)に達した。中国一国で世界の金型生産の3割超を占めるという推計もあり、世界市場における中国の存在感は単独でずば抜けている。量は、圧倒的だった。
しかし、量と単位あたりの付加価値は別の話である。中国の金型企業の1人あたり産出額は、長らく日本・米国・ドイツといった先進工業国と比べて顕著に低い水準にとどまってきた。これは、高精度・高複雑度の金型を作る能力では、中国が国際標準に追いつくのに時間がかかった、ということを意味する
2006年、CDMIAの副事務局長を務めた周永泰(Zhou Yongtai)氏は、米業界誌Design Newsの取材にこう語っている。中国企業の一部は国際水準に近づいた製品を開発しているが、金型の精度、表面仕上げ、生産サイクル、寿命については依然として国際標準から大きく遅れている、と。同年の中国国内のプラスチック用金型市場規模は31億ドル、需要を満たすために追加で10億ドルを輸入していた。
だが、この2006年の構図は、その後の20年でほぼ過去のものになった。
転機のひとつは2010年である。中国のBYDは同年4月、自動車ボディー用プレス金型の世界最大手だったオギハラの主力拠点・館林工場を、土地・設備・従業員約80人ごと買収した。日本の金型技術は、そのまま中国のEV生産に組み込まれていく。日経クロステックの業界分析は、この買収を契機に中国勢の技術力が向上し、従来圧倒的だった日本メーカーの優位性が薄れつつあると指摘している。
結果は数字に表れている。国際金型協会(ISTMA)の調査によれば、世界の金型生産高に占める日本のシェアは2019年の14.8%から2024年には7.8%へと半減した。日本、米国、ドイツが軒並みシェアを落とし、その分を埋めたのが中国である。同誌の取材では、中国メーカーの金型は海上輸送費を含めても日本製より15〜20%安いという。かつて「安かろう悪かろう」と呼ばれた中国の金型は、価格と品質の両方で競争相手になった。
2022年、米国輸入シェアの急落
米業界誌Moldmaking Technologyの分析では、米国が中国から輸入する金型のシェアは2013年の42.6%から2023年には20.9%まで下がった。2018年以降続く25%の関税、そして地政学的分散の影響で、中国産金型の米国向け輸入数量は2022年に前年比30.9%減、2023年に59.4%減と急落した。
タイ、韓国、インドが、米国の金型輸入市場で急成長した。ただしこれは「金型の民主化」ではない。別の地域への「金型の再集中」だ。
金型の「部品」レベルでは、確かに民主化が進んだ。
中国のLKM(龍記)、HASCO、そしてDME、Futaba、Misumi、Progressive、Strack——これら標準モールドベース・標準部品メーカーが、金型の「外枠」や「位置決めピン」「樹脂を押し出すピン」などを国際標準サイズで供給している。個人や小さな工房でも、1セットから発注できる。
だが、これは金型の「枠」の話に過ぎない。製品形状を決める中身の部分(樹脂を通す通路、冷却のための水路、離型の仕組みなど)は依然として職人の仕事のままだ。
「中国が金型を安くした」は事実である。だが「金型を民主化した」わけではなかった。
3Dプリンターは金型を駆逐できなかった
2010年代初頭、「3Dプリンターが金型を代替する」という予言は、思想的な追い風を得ていた。
元Wired編集長クリス・アンダーソンが2012年に出版した『MAKERS』(NHK出版)は、そうした見解の代表例だ。彼はこう主張した。第三の革命はデジタル製造である。工場はロボットで24時間無人稼働し、製造はデスクトップに引き戻される。人件費の安い国で作る意味は、いずれ消える、と。
同時期のマッキンゼーやガートナーなど、各種業界予測も、この線に沿って3Dプリンティング市場を大きく見積もっていた。
しかし、予言は当たらなかった。2023年時点で3Dプリンター産業は年200億ドル規模。金型産業には届かない。Wohlers Report 2024によれば、2023年の世界3Dプリンティング産業規模は200億3500万ドル、前年比11.1%増。初めて200億ドルを突破した。一方、Market Data Forecastの調査では、世界の産業用金型市場は2024年で540億ドル規模、2033年には1200億ドル前後にまで成長すると見込まれている。3Dプリンター産業の年200億ドルとは、桁違いの開きがある。
3Dプリンター製の部品は、なぜ弱いのか
3Dプリンティングで一般的なFFF方式(フィラメントを溶かして層状に積む方式)には、構造的な弱点がある。層を積み上げて作るため、層と層のあいだの接合が構造上の弱点になるのだ。
分かりやすく言えば、木の板に似ている。木は繊維に沿った方向には折れにくいが、繊維を横切る方向には割れやすい。3Dプリント製の部品も、これと同じだ。横方向は強いが、層を剥がすような力には弱い。
業界の技術解説では、3Dプリント部品の引張強度は水平方向で射出成形品の概ね60から90%に達するが、層を剥がす方向(積層方向)ではその50から75%程度にまで低下するとされている。
一方、射出成形で作られた部品は、どの方向から力がかかってもほぼ同じ強度を持つ。これが「構造部品」に使える決定的な差だ。自動車のドアハンドル、ドローンのフレーム、工具のグリップ——「落としても、ぶつけても、壊れない」という信頼性は、射出成形でしか担保できない。
表面の美しさは、金型にしか出せない
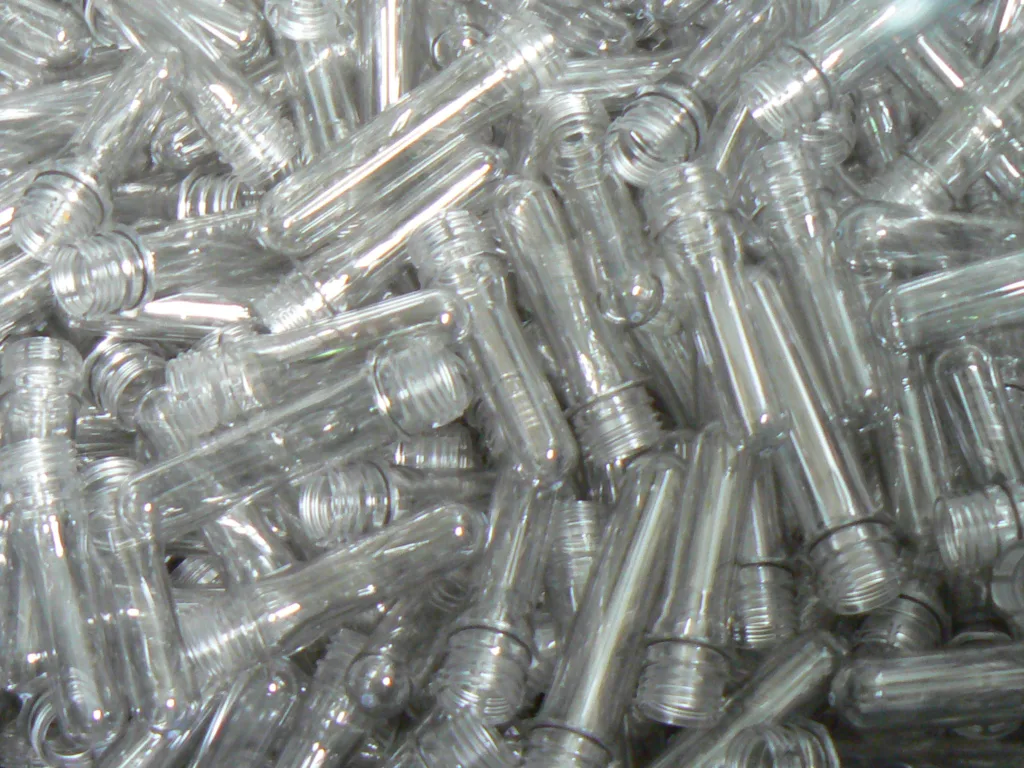
もうひとつの違いは、表面の美しさだ。
射出成形で作られた部品は、鏡のように磨き込まれた金型の面がそのまま製品表面に写し取られる。スマートフォンの透明なレンズ、高級オーディオの光沢ある筐体、化粧品ボトルのクリアな容器——あの「ピカピカ」の質感は、射出成形でしか作れない。
3Dプリンターで作ると層の筋がどうしても残り、後処理が欠かせない。目をこらさないと見えない程度の筋でも、透明部品では光学的に致命的だ。眼鏡レンズも、光学カメラのレンズも、3Dプリンターでは作れない。
「ならば、3Dプリンターで金型を作ってしまえばいい」という発想が、当然ながら存在した。
結果は厳しい。3Dプリント製の樹脂金型は、試作には使えるが、量産には使えない。3Dプリンター大手Stratasysの公式ホワイトペーパーによれば、樹脂製の金型で連続射出できる回数は、樹脂の種類によるが、おおむね数十回から1000回程度が上限だ。Stratasys自身が「これは本番金型の代替ではなく、少量生産を速く・安く行うためのもの」と明言している。
対する本格的な量産用スチール金型は、100万回から200万回以上の射出に耐える。3桁の差だ。
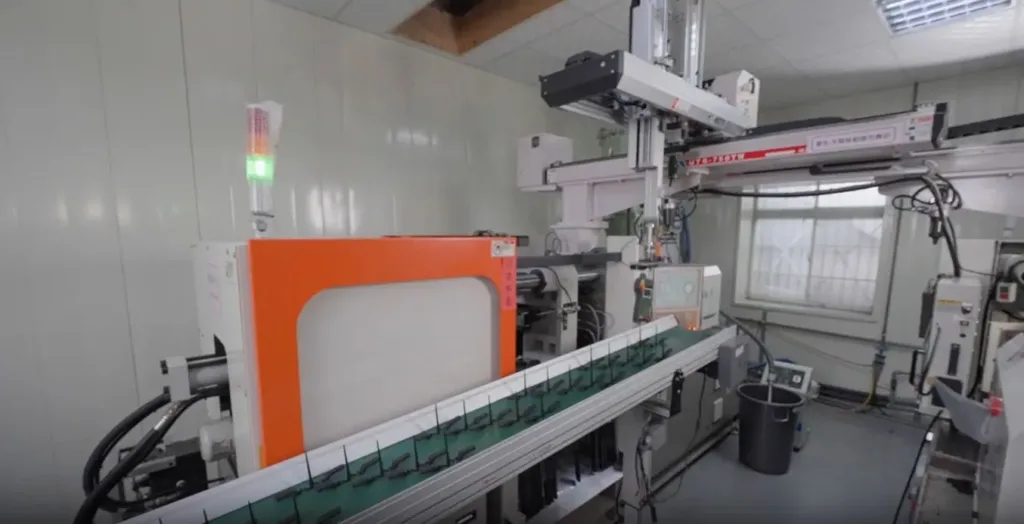
では、実際に3Dプリンティングと射出成形、どちらが安いのか。答えは部品による。具体的な実測データが、2024〜2025年に出揃った。
光造形方式3Dプリンター大手Formlabsが2024年に公開した実験では、ある小さなプラスチック部品で、合計コストが逆転するのは約1万3050個だった。これより少なければ3Dプリンターが安く、多ければ射出成形が安い。
別の事例では数字が大きく違う。オンデマンド製造Fictivの事例では、ナイロン部品で「130個」、Prusa ResearchのMK4Sの液晶ケースでは金型費用6000ユーロ、射出成形品単価0.18ユーロで、分岐点は約8万個と試算された。
130、13050、80000。このばらつきが物語るのは、部品のサイズ・複雑度・精度要件によって、分岐点は数百倍の幅で動くということだ。「3Dプリンターが金型を置き換える」は、特定の小ロット・単純形状では正しい。だが産業全体では起きなかった。
Wohlers Report 2024は、3Dプリンターが射出成形より安くなる閾値が、今後「数十万個あるいは数百万個」にまで上がる可能性があると見通している。これは、3Dプリンティングが量産の一部に食い込むという楽観的な予測だ。だが同時に、2024年時点でも大量生産領域は金型が独占しているという事実の裏返しでもある。
金型を民主化から遠ざけた、三つの力
なぜ金型だけが、この数千年間、資本の側に居続けたのか。答えは、三つの力が同時に働き続けているからだ。
物理の力
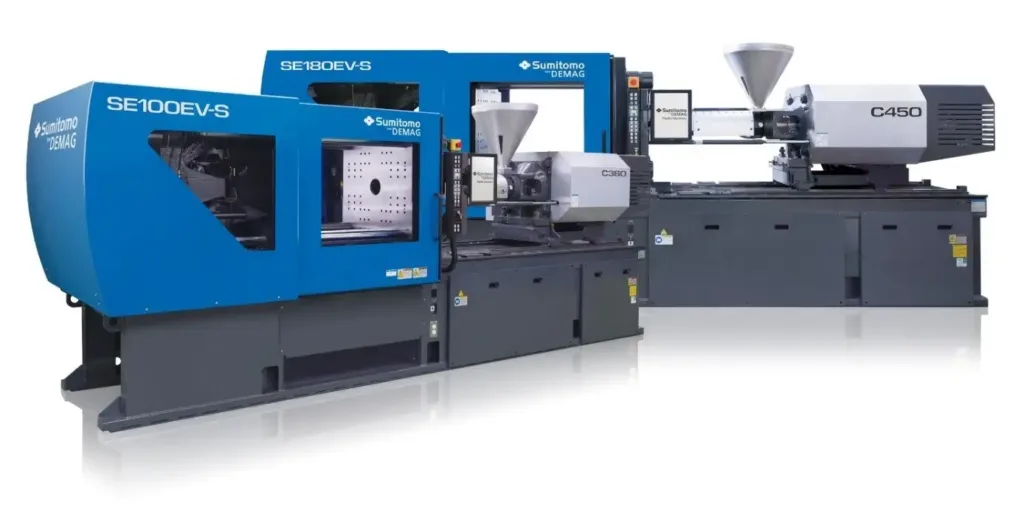
射出成形では、溶けたプラスチックを数百から1000気圧の高圧で金型に押し込む。金型は数トンから数千トンの力でこれを受け止めなければならない。この圧力に耐える「強い型」を、樹脂の3Dプリントでは作れない。100万回の射出に耐える金型鋼の代替は、いまの技術ではまだ存在しない。
透明レンズのような鏡面仕上げも、冷却水路のような内部構造も、3Dプリンターの層を積み上げる原理では再現が難しい。金型は、数百万回にわたって溶融樹脂を押し込み、冷やし、取り出すという過酷な条件にさらされ続ける。この条件を満たせる代替技術は、いまだない。
コストの力
プリント基板のようにゼロ円には、どうしてもならない。オンラインサービスのスターター価格1500ドルですら「アルミ・小型・単純形状・限定寿命」という条件付きで、本格的な量産用金型には数十万から数百万円規模の投資が最低限必要になる。
樹脂を型内に流し込み、冷やし、取り出す——このサイクル自体が、物量のある装置を必要としている。プリント基板なら紙1枚分の薄さの銅箔を化学的にエッチングするだけで済む。3Dプリンターなら粉やフィラメントを積み上げるだけだ。だが金型は、高温・高圧の樹脂に耐え、かつ精密な形状を数百万回再現できる金属の塊をゼロから削り出さなければならない。
人の力
樹脂をどこから入れるか。どこを冷やすか。どう型から抜くか。これらの判断は、図面には書ききれない「勘」の世界である。金型設計者の暗黙知、つまり言葉にしにくい経験則が、製品の成否を決める。
CADがどれだけ進化しても、シミュレーションソフトがどれだけ精密になっても、最後は人の判断が入る。日本金型工業会の慣行では、一人前の金型設計者になるには10年単位の修行が必要とされる。この時間は、技術の進歩では短縮できない。
物理、お金、そして人。このうちどれか一つでも欠けていれば、金型は今頃民主化されていた。しかし三つが同時に作用する構造は、6500年間ずっと壊れていない。
民主化を経ないまま、業界再編ーー淘汰が加速する日本
2026年の金型産業は、世界全体としては成長軌道にある。しかし、その中身は地域によってかなり異なる。
世界で見れば、産業用金型市場は2024年で約540億ドル、年率6%から9%で拡大している。アジア太平洋地域だけで世界生産の半分以上を占め、中でも中国がEV用バッテリーケース金型や軽量化部品向け金型を中心に存在感を強めている。需要を引っ張っているのは、皮肉にも自動車のEV化だ。バッテリーパック、軽量プラスチック内装、複雑形状の電装部品——新しい設計には新しい金型が必要になる。
ところが、日本国内の景色はまったく逆だ。
帝国データバンクの調査によれば、日本では2025年1月から9月までの9ヶ月間で、金型メーカーの倒産36件、休廃業・解散90件が発生した。合計126件。倒産・廃業ともに過去10年で最多ペースで、4年連続の増加となった。退出企業の約6割は資本金1000万円未満の中小零細だ。
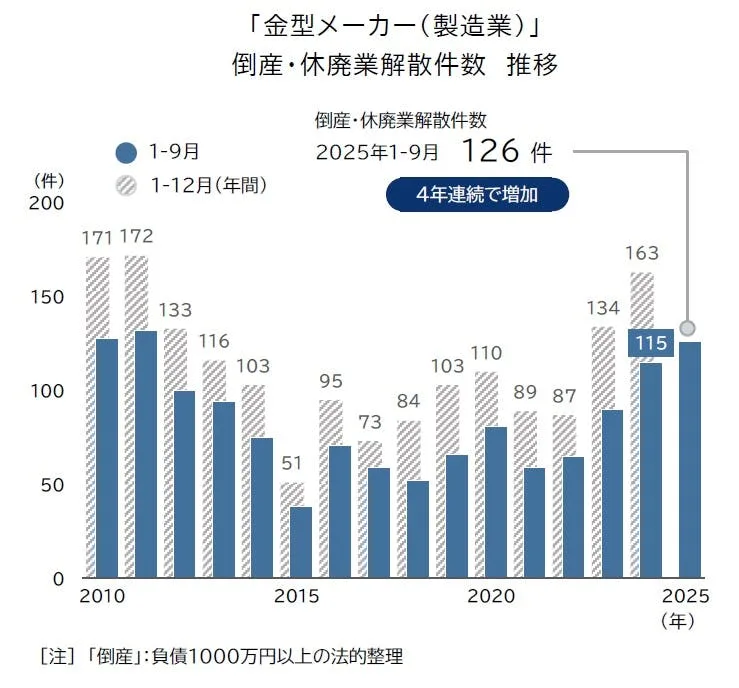
切削工具情報サイト「タクミセンパイ」の集計によれば、日本の金型生産高は1991年のピーク時から2021年で28%減、事業所数は1986年比で64%減、従業員数は同じく27%減。需要業界別では自動車向けが73.7%を占めるが、その自動車産業がEV化、メガキャスト(ギガキャスト)へと急速に移行している。1台のEVに必要な金型の点数は、内燃機関車の半分以下とされる。価格転嫁率は2025年7月時点で37.0%にとどまり、製造業全体(42.9%)を下回る。
つまり世界全体ではEV化が金型需要を生んでいるが、日本では同じEV化が国内金型メーカーの淘汰を加速している。新しい仕事は中国・韓国・東南アジアへ流れ、国内に残った中小零細は高齢化と価格転嫁難で消えていく。これが「民主化されないまま、業界が再編される」という現代の景色だ。
2020年代、線はまだ動かない
プリント基板は中国に発注すれば5枚2ドル、CADはブラウザで無料、3Dプリンターは10万円で家に来る。それでも、射出成形金型は数十万から数千万円からしか始まらない。オンラインサービスの最安金型ですら1500ドル前後で、アルミ・単純形状・限定寿命の条件付き。金型鋼の熱処理も、鏡面仕上げの研磨工も、ゲート最適化の暗黙知も、依然として個人の手には届かない。
古代ヴァルナの工人が溶けた金を粘土の空洞へ流し込んだとき、金型はすでに「壊してしか製品を取り出せない装置」だった。殷の工人が后母戊鼎を鋳造したとき、金型は「大規模な人的資本を必要とする装置」だった。グーテンベルクが活字を鋳造したとき、金型は「出資者なしには購入できない装置」だった。
そして2026年、金型は「1点数十万から数千万円の、熟練工と精密機械を要する装置」のままだ。技術そのものは高度に進化している。だが、民主化されるための条件は、いまだひとつも揃っていない。担い手は地域を変えながら、それでも個人の手には降りてこないまま、これからも生き延びる。
冒頭で触れた失蝋法は、6500年前のヴァルナの工人と、現代のジェットエンジンメーカーとを、同じ原理で結んでいる。型を作るという人類の技術は、ここまで長く生き延びた。これからもしばらくは生き延びるだろう。ただし、誰の手にも降りてこないまま。
金型は民主化されなかった。それが、これからの数十年の答えになる。