

2024年6月、英Raspberry Piがロンドン証券取引所に上場した。教育用の安価なコンピューターを世に広めてきた会社が、定期的に業績を公開し、市場の評価を問われる立場へと変わった瞬間だった。
あれから2年。3期分の決算が出そろい、上場が同社に何をもたらしたのかを数字で確かめられるようになった。結論を先に言えば、上場はRaspberry Piにとって祝福であると同時に、新しい制約でもある。
コミュニティから生まれたハードウェア企業が公開市場と向き合うと何が起きるのか。それは、安価な基板で世界中のMakerを支えてきた一社の物語であると同時に、これからハードウェアで世に出ようとするすべての作り手への問いでもある。業績から見たRaspberry Piの動向を、上場前の2023年度決算から直近の2025決算までのIR資料をもとに追う。
教育の企業が上場した日
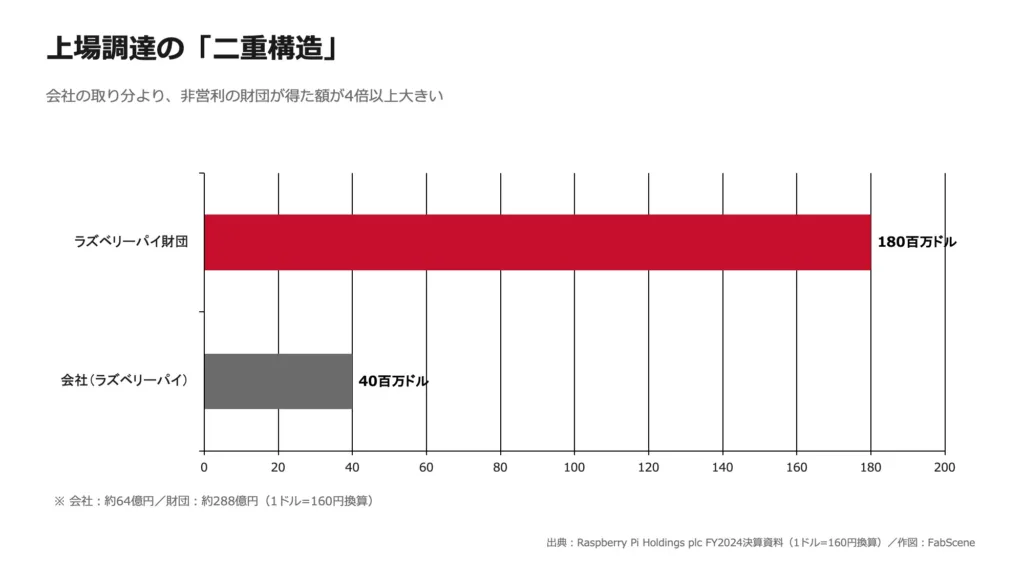
Raspberry Piの上場には、ほかのテック企業と決定的に違う点がある。調達した資金の行き先だ。上場では、ふつう二種類のお金が動く。一つは会社が新しい株を発行して自社の財布に入れる「新株発行」、もう一つは既存の株主が持ち株を売って手にする「売り出し」で、後者のお金は会社には入らない。
2024年6月11日、同社は1株280ペンスで上場したが、会社自身が手にした新規資金は4000万ドル(約64億円)にとどまる。一方、筆頭株主であるRaspberry Pi財団が売り出しで得た資金は1億8000万ドル(約288億円)に達した。会社の取り分より、非営利の財団が得た額のほうが4倍以上も大きい。
財団は英国の慈善団体で、子どもがコンピューティングを学ぶ機会を広げる活動を担う。同社はこれまでに約2億3000万ドルを財団へ拠出してきたと公表している。上場は、その財団の活動原資を一気に増やす手段でもあった。営利企業の株式公開が、非営利のミッションを支える。この構造がRaspberry Piの出発点にある。
そもそもRaspberry Piは、単機能の安価な基板を売るだけの会社ではない。事業は「産業・組み込み」「ホビー・教育」「半導体」の3市場にまたがり、設立以来の累計出荷は7500万台を超えた。設計から半導体IP、ソフトウェア、認証まで自前で抱える垂直統合型の技術組織でもある。この事業の幅広さが、後述する「ボードからチップへ」の重心移動を可能にしている。上場は会社にも体面をもたらした。同年9月にはFTSE250指数(ロンドン市場の主要250社で構成する株価指数)への組み入れが決まり、ロンドン証券取引所のグリーン・エコノミー・マークも得ている。公開市場は、同社にとってさらに大きな資金へつながる扉でもあった。
上場初年度に訪れた数字の落ち込み
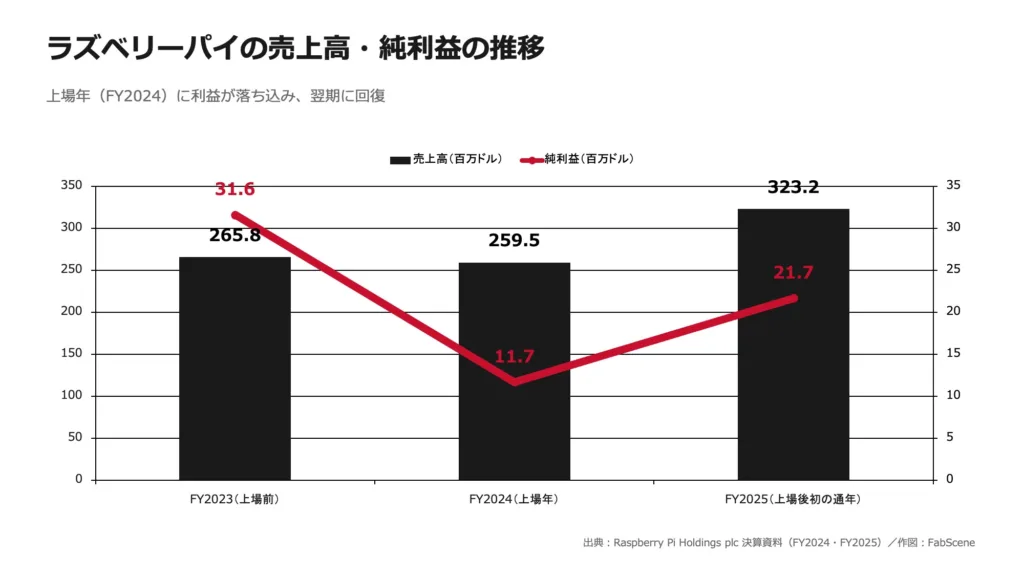
ところが、上場した年の決算は華やかさとはほど遠かった。2024年度決算の売上高は2億5950万ドル(約415億円)で、前年から2%減った。税金を払う前の最終的な儲けである税引前利益にいたっては前年比57%減、1株あたりの利益を示す基本EPSは19.5セントから6.5セントへと67%も落ち込んでいる。
要因は二つある。一つは業界全体の在庫調整だ。半導体不足が解消した反動で2023年に流通在庫が積み上がり、代理店の倉庫が在庫であふれた結果、2024年の前半は新たな注文が細った。2023年度はそもそも売上が前年比41%も伸びた特異な年であり、その高い基準と比べた反動という側面も大きい。もう一つが上場そのものに伴う費用だ。上場準備の一過性コスト290万ドルに加え、上場に伴って計上した従業員向けの株式報酬600万ドルが利益を押し下げた。上場には目に見えにくいコストがついて回る。
ただし、財務の土台が崩れたわけではない。手元資金はむしろ2024年度末に4580万ドルへと増えている。CEOのEven Upton氏も、この年を在庫調整と上場対応に追われた1年と位置づけた。数字の落ち込みは事業の失速ではなく、上場という通過儀礼の代償だった。注意したいのは、上場企業が定期的に業績(決算)を公開し、株主や市場の評価にさらされ続ける点だ。未公開企業なら社内で消化できた一年の谷も、公開市場では衆目にさらしながら説明しなければならない。
2025年度のV字回復、その中身
痛みを抜けた2025年度で、数字は鮮やかに回復した。売上高は3億2320万ドル(約517億円)と前年から25%増えた。本業の稼ぐ力を示す調整後EBITDA(設備の償却費や一時的な費用を除いて計算した利益)も25%増の4640万ドル(約74億円)に達し、基本EPSは6.5セントから11.22セントへ戻している。
回復は単なる数量増ではない。出荷台数の伸びは9%にとどまる一方、売上が25%伸びたのは、1台あたりの単価と利益が上がったからだ。販売の重心が、利幅の薄いZeroやPicoから、メモリを多く積む高価格帯のラズパイ4・5へと移った。製品1台の平均価格を示す平均販売単価(ASP)は43.3ドルから46.7ドルへ上がり、売上から製造原価を引いた基板1枚あたりの粗利益も7.4ドルから8.7ドルへと18%改善している。地味ながらアクセサリーの貢献も大きい。カメラやディスプレイ、電源、AI拡張基板などの販売が伸び、基板1枚あたりのアクセサリー利益は1.4ドルと、社内目標の1ドルを上回った。
もう一つの変化が販売チャネルだ。代理店を経由せず顧客へ直接売る「直販」の比率が、台数ベースで70%から76%へ上がった。直販は間に問屋が入らないぶん、利益が会社に多く残る。上場で高まった知名度を背景に、同社は「Board to Board」と名づけたOEM(自社製品に組み込んで使う法人顧客)向けの直販を上場後に始め、大口顧客の経営層と20回以上の商談を重ねたと説明する。商談先には防衛・航空宇宙やスマートホームの企業も含まれるという。机上の戦略ではなく、上場が営業の現場そのものを動かしている。
財務基盤の強化も見逃せない。2025年度末の手元資金は2810万ドルだが、これは後払いにしていた部品代の未払い分5220万ドルを返済したうえでの数字だ。さらに、必要なときに銀行から引き出せる借入枠を4000万ドルから8000万ドルへ倍増させ、期限も2029年まで延ばした。上場は、こうした金融機関との交渉力にも効いている。
この利幅を支えるのは、意外なほど小さな組織だ。2025年度末の正社員は140人で、その51%が技術職である。少人数で設計から販売までを回す身軽さが、売上の伸びをそのまま利益へ落とす力になっている。加えて、RP2040とラズパイ5の利益には英国の特許優遇税制(パテントボックス。自社の特許から生まれた利益にかかる税率を軽くする制度)が適用され、実際に負担した税金の割合を示す実効税率は18.1%まで下がった。技術を自前で持つ会社ならではの強みが、決算の数字にも表れている。
ボードからチップへ、二事業モデルの始動
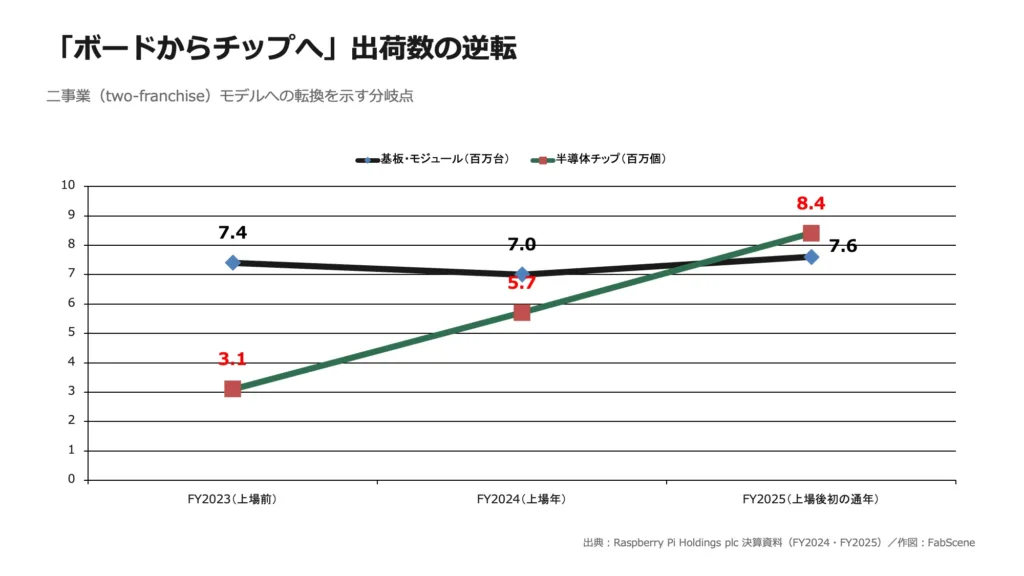
2025年度には、同社の歴史にとって象徴的な出来事があった。マイコンチップの出荷個数が、初めて基板・モジュールの台数を上回ったのだ。RP2040とRP2350シリーズを合わせた半導体出荷は前年比47%増の840万個に達し、基板の出荷760万台を超えた。
Upton氏はこれを「二つの事業(two-franchise)」への転換点と呼ぶ。これまでのRaspberry Piは、完成した基板を売る会社だった。そこにチップ単体を売る事業が並び立とうとしている。基板は半導体の「ショーウィンドウ」として働き、半導体はより高性能な基板を生む。同社は半導体の出荷を桁違いに増やし、年に数百万台の基板を売る会社から、年に数十億個のチップを出荷する会社へ変わることを目標に掲げる。
製品戦略にも変化が表れている。新製品の投入数は2024年度の22件から2025年度は13件へ減った。だがこれは失速ではなく、第5世代の主力を出し終え、開発資源を次世代へ振り向ける「踏み固め」の局面に入ったためだ。実際、決算期の後にはチップ供給元のブロードコムとの長期契約を見直し、購入額を増やしたうえで契約期間を5年へと延ばした。製品開発には年間1820万ドルを投じ、次世代プラットフォーム「Raspberry Pi 6」の設計にも着手している。
ハードの外側でも芽が育っている。現場のIoT機器を遠隔管理するソフトウェア「Raspberry Pi Connect」は接続台数が約40万台へ伸び、無線アップデート機能も加わった。IoT機器の無線更新は多くの国で規制上の要件になりつつあり、この機能はOEM顧客をつなぎ留める鍵になる。エッジでのAI実行を狙う拡張基板も投入され、同社はクラウドに頼らないAI処理を次の10年の柱と位置づける。ソフトと半導体という、利幅の取りやすい領域へ重心を移そうとする姿勢が見える。
供給網が生む追い風と逆風
上場後のRaspberry Piには、地政学が思わぬ追い風として吹いている。2025年度の米国向け売上は前年比56%増と急伸した。同社の基板は英国で製造されるため、中国製を主とする競合よりも低い関税で済む。米国の少額輸入に対する免税措置の撤廃も、教育・ホビー市場では競争上の利点になると同社は見る。製造拠点を英国に置く構造が、米中対立の局面で武器に変わった格好だ。
一方で、同じ供給網が逆風も生んでいる。メモリ、とりわけDRAMの価格高騰だ。生成AIの需要がメモリ市場を逼迫させ、Raspberry Piの基板の約65%が使うLPDDR4メモリの調達コストが2025年後半から上がり続けている。基板1枚あたりのコストのうち、DRAMは21%を占める。同社は仕入れ先の分散と価格改定、そして安く仕入れた在庫の積み増しでこれをしのいでいる。2026年度は値上げで増収を見込む一方、1台あたりの粗利益は低下する見通しだ。アプトン氏は、この供給逼迫が今年を超えて続くと見ている。
ここに、上場企業ならではの緊張がある。コスト高を価格へ転嫁すれば、安価なコンピューターという同社の根本的な価値が揺らぐ。かといって利益を削れば、決算のたびに業績を見る投資家の視線が厳しくなる。「安さ」と「利益」のあいだで、上場企業となったRaspberry Piは難しい舵取りを迫られている。
この綱引きは、机上の経営論ではない。DRAM高騰による値上げは、ホビーで1枚だけ買う個人にも、製品へ組み込むOEMにも、そのまま跳ね返る。「数千円で手に入る万能の基板」という体験こそが、Raspberry Piをコミュニティの中心に押し上げてきた。その価格の魔法を、上場企業としての収益責任のなかでどこまで守れるか。決算の数字の向こうには、世界中のMakerの机の上の話が控えている。
教育ミッションと株主のあいだで
上場から2年を経て、Raspberry Pi財団はなお約46.6%の株式を保有する筆頭株主であり続けている。営利企業としての成長と、教育という非営利のミッション。この二つは、まだ同じ船に乗っている。
財団が大株主であり続ける限り、会社の利益は財団の活動を支える。一方で、上場企業となった以上、会社は一般の株主への説明責任も負う。7年務めたCFO(最高財務責任者)の退任と新たなCOO(最高執行責任者)の就任という経営体制の変化も、上場企業として組織を成熟させる動きの一環だろう。利益の最大化と「安く広く届ける」という創業理念が、いつか衝突しないとは限らない。その緊張をどう御していくかが、これからのRaspberry Piの試金石になる。
ここまでの3期を並べて見えてくるのは、上場が同社の体質をじわりと変えたという事実だ。利幅の薄い基板の数で勝負する会社から、半導体とソフトという利益率の高い領域へ重心を移し、財団のミッションを抱えながら株主の規律も受け入れる。それは賢明な進化にも、創業の素朴さからの離脱にも見える。どちらと読むかは、この先「安く広く届ける」という約束がどこまで守られるかにかかっている。同じ問いは、いつか上場を選ぶかもしれない次のハードウェア企業にも向けられている。決算書は、その問いに対するRaspberry Piなりの中間答案である。